Para las empresas que están evaluando crecer, expandirse o iniciar operaciones en América Latina, la definición de dónde, cuándo y bajo qué modelo inmobiliario operar o invertir está dejando de ser una decisión que puede tomarse al final del proceso de inversión. En mercados con menor disponibilidad y una demanda creciente, definir con anticipación dónde y cómo operar comienza a convertirse en una variable estratégica.
Los informes MarketBeat de Oficinas e Industrial de Cushman & Wakefield, correspondientes al primer semestre de 2026, muestran un panorama regional con diferencias importantes entre ciudades como Bogotá, Lima, Santiago, São Paulo y Ciudad de México. No todos los mercados tienen la misma disponibilidad, enfrentan las mismas presiones de precios ni ofrecen los mismos tiempos para encontrar espacios adecuados. Estas diferencias no solo afectan a los ocupantes, también ayudan a identificar mercados y segmentos donde la escasez de producto puede abrir oportunidades para inversión, reposicionamiento y desarrollo de nueva oferta.
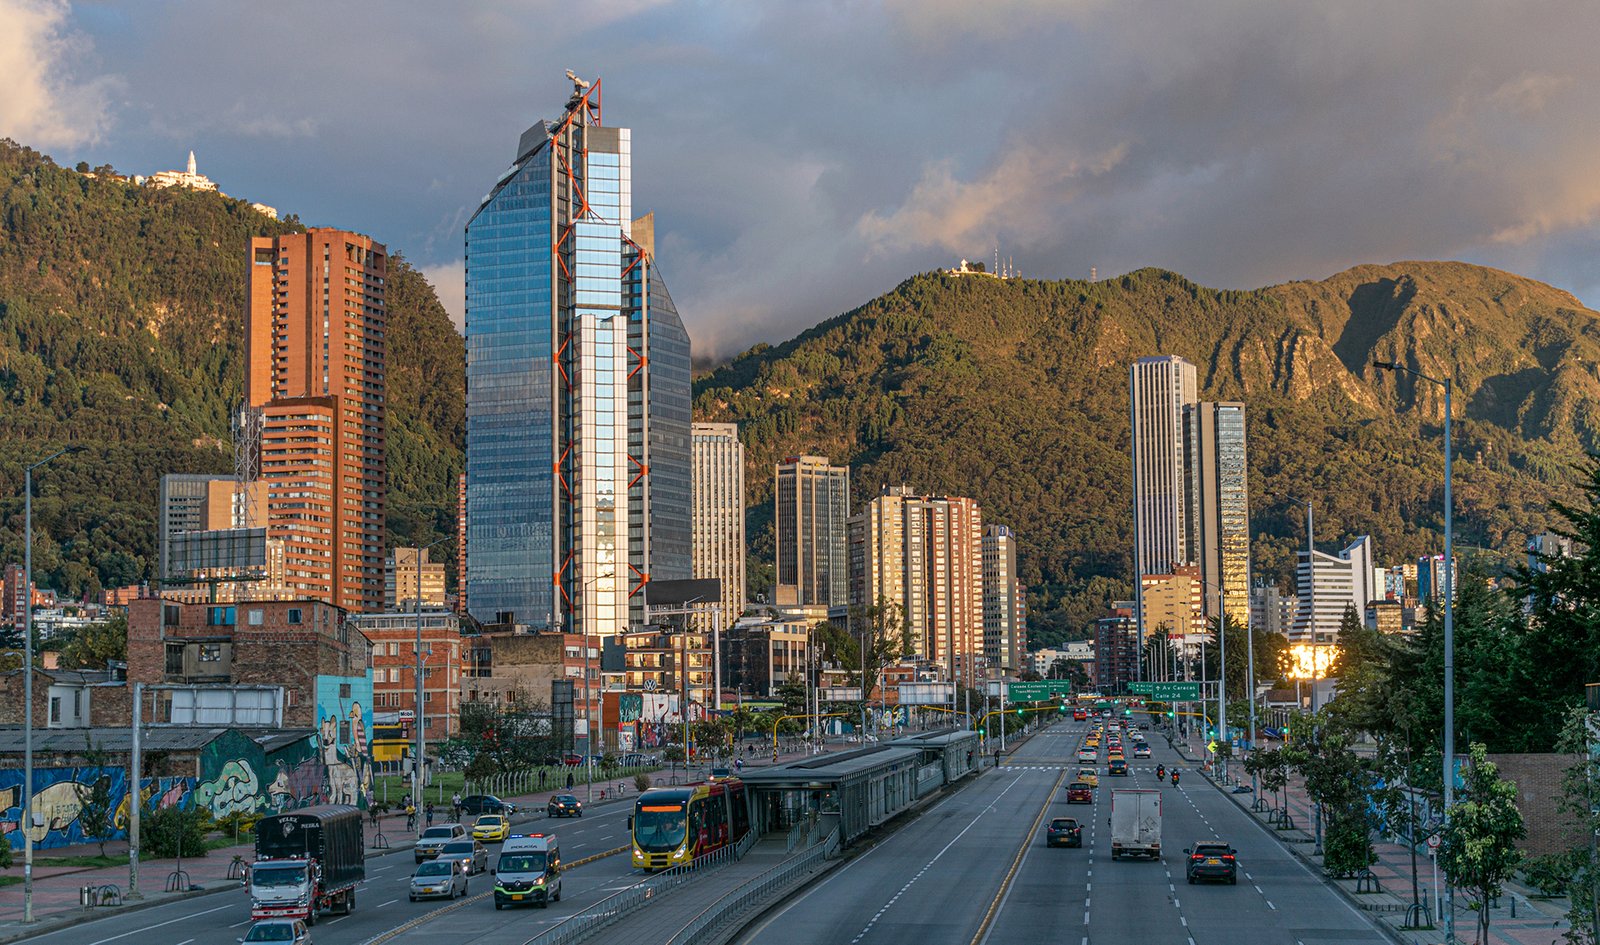
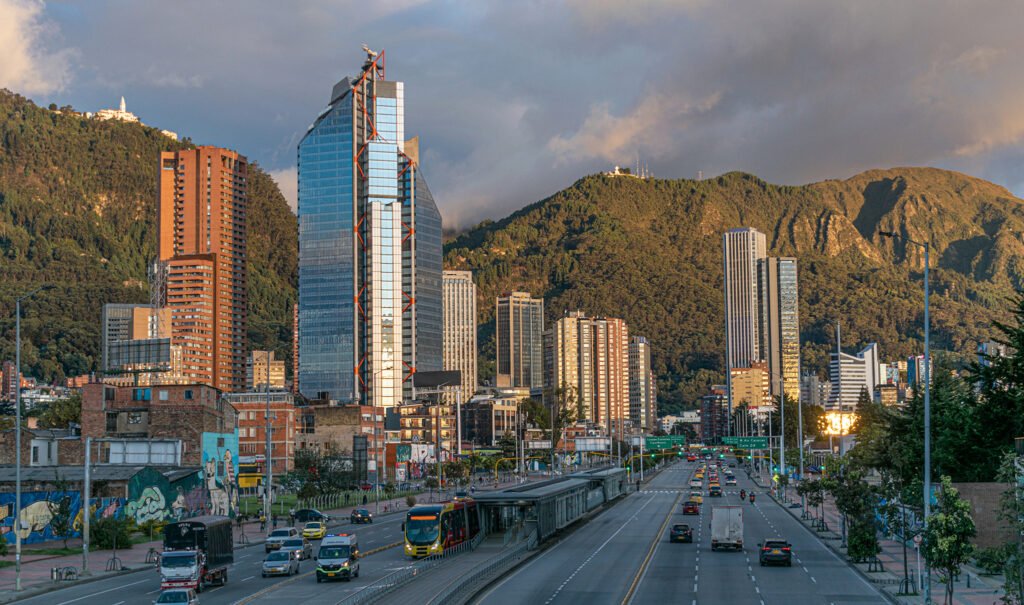
Bogotá es uno de los ejemplos más claros de esta nueva realidad. Entre los mercados latinoamericanos analizados por Cushman & Wakefield, la capital colombiana registró los mayores incrementos simultáneos en las rentas de oficinas de altas especificaciones y bodegas logísticas, impulsados por la limitada disponibilidad de espacios y por el comportamiento del tipo de cambio, que amplificó en dólares parte del incremento registrado en moneda local, en un contexto en el que la disponibilidad se encuentra en niveles históricamente bajos.
Más que una lectura exclusivamente sobre precios, los datos plantean una pregunta relevante para cualquier compañía que esté definiendo su expansión regional: ¿con cuánto tiempo de anticipación deben tomarse las decisiones inmobiliarias y donde están apareciendo oportunidades antes de que la escasez de espacios limite el crecimiento o encarezca la entrada a un mercado?
Para crecer en América Latina, la anticipación se convierte en ventaja
En oficinas, Bogotá cerró el primer semestre con una vacancia de apenas 5,4%, frente al 8,6% de Lima, 8,9% de Santiago, 11,4% de São Paulo y 18,7% de Ciudad de México. Esa menor disponibilidad coincidió con un aumento interanual de 32,3% en las rentas expresada en dólares de oficinas Clase A, que alcanzaron un promedio de USD 26,60 por m² al mes variación que también recoge el efecto de la apreciación del peso colombiano frente al dólar durante el período. Aun en este escenario, la actividad de ocupación se mantuvo dinámica. La absorción neta de oficinas en Bogotá aumentó 37,6% interanual, hasta alcanzar 32.964 m² durante el semestre. En zonas como Nogal-Andino, Chicó, Salitre y Centro, los edificios con altos estándares de sostenibilidad y eficiencia energética superan incluso los COP 100.000 por m² al mes. Para propietarios e inversionistas, esta dinámica pone en valor los activos bien ubicados, eficientes y con altos estándares técnicos y de sostenibilidad, particularmente allí donde la oferta de calidad es limitada.
La restricción de oferta es todavía más evidente en el mercado logístico. La disponibilidad en Bogotá cayó hasta 0,6%, dejando apenas 13.409 m² disponibles en la ciudad y sus principales accesos. Las rentas alcanzaron USD 7,6 por m² al mes, un incremento interanual de 24,7%, mientras la actividad de arrendamiento creció 189,9%, con 49.478 m² absorbidos durante el semestre.
La dinámica logística responde además a transformaciones que vienen redefiniendo los mercados logísticos de América Latina, como la reorganización de las cadenas de suministro, el crecimiento del comercio electrónico y la necesidad de acercar inventarios y centros de distribución a los principales mercados de consumo. Para las compañías, una de las principales consecuencias es que esperar hasta tener una necesidad inmediata de espacio puede limitar considerablemente las alternativas disponibles, especialmente en los mercados más ajustados.
Por esta razón, como referencia, para operaciones que contemplen abrir, ampliar o trasladarse durante 2027, Cushman & Wakefield recomienda iniciar la planeación inmobiliaria con hasta 12 a 18 meses de anticipación, dependiendo del mercado, el tamaño, las especificaciones técnicas y el tipo de operación. Esto permite comparar ciudades y corredores, negociar condiciones, evaluar requerimientos técnicos y considerar proyectos en desarrollo, prealquileres, alternativas Built to Suit e incluso opciones de compra o desarrollo, en lugar de limitar la decisión al inventario disponible en ese momento.
Del metro cuadrado a una decisión regional de negocio
La anticipación también permite cambiar la manera en que las compañías comparan mercados. El costo del metro cuadrado por sí solo ya no cuenta toda la historia.
Para una multinacional que analiza dónde establecer una nueva operación en América Latina, o para una compañía local que busca ampliar su presencia, variables como la disponibilidad real, conectividad, acceso a talento y consumidores, eficiencia logística, calidad del activo, capacidad futura de expansión, costos totales de ocupación y potencial de valorización o retorno pueden ser tan relevantes como el valor del arrendamiento. En Bogotá, esta necesidad de planear hacia adelante ya se refleja en la manera como se están desarrollando y comercializando los nuevos espacios. Actualmente están en construcción 214.163 m² de oficinas y 113.152 m² de bodegas logísticas, pero esos metros cuadrados no necesariamente estarán disponibles cuando las compañías los necesiten.
En el mercado corporativo cada vez resulta más relevante evaluar esquemas de prealquiler, que permiten asegurar espacios antes de finalizar la construcción. En logística, el modelo Built to Suit (BTS) se convierte en una alternativa especialmente relevante, mediante el cual una bodega se diseña y desarrolla específicamente de acuerdo con las necesidades operativas de una compañía. Esto significa que la nueva oferta no necesariamente equivale a disponibilidad futura y refuerza la importancia de incorporar las necesidades inmobiliarias desde las primeras etapas de cualquier plan de expansión.
El panorama regional también demuestra que América Latina no puede abordarse como un único mercado. Mientras algunas ciudades ofrecen mayor margen para encontrar y negociar espacios, otras presentan niveles de disponibilidad que obligan a las compañías a tomar decisiones con mucha mayor anticipación. Bogotá, con una vacancia de oficinas inferior a Lima, Santiago, São Paulo y Ciudad de México y una disponibilidad logística de apenas 0,6%, ejemplifica esa diferencia. Esa escasez representa un desafío para los ocupantes que necesitan espacio inmediato, pero también puede revelar oportunidades para propietarios, desarrolladores e inversionistas capaces de incorporar nueva oferta alineada con la demanda.
Para ocupantes e inversionistas que evalúan crecer en Colombia o definir su próxima decisión inmobiliaria inversión en América Latina, el mensaje es claro: la decisión inmobiliaria debe comenzar antes de elegir un edificio o negociar un contrato. Entender qué mercados tienen capacidad para acompañar el crecimiento, qué espacios estarán realmente disponibles y cuándo asegurar una ubicación puede marcar la diferencia entre adaptar la estrategia al espacio que quede disponible o estructurar una solución inmobiliaria que responda realmente a los objetivos del negocio.